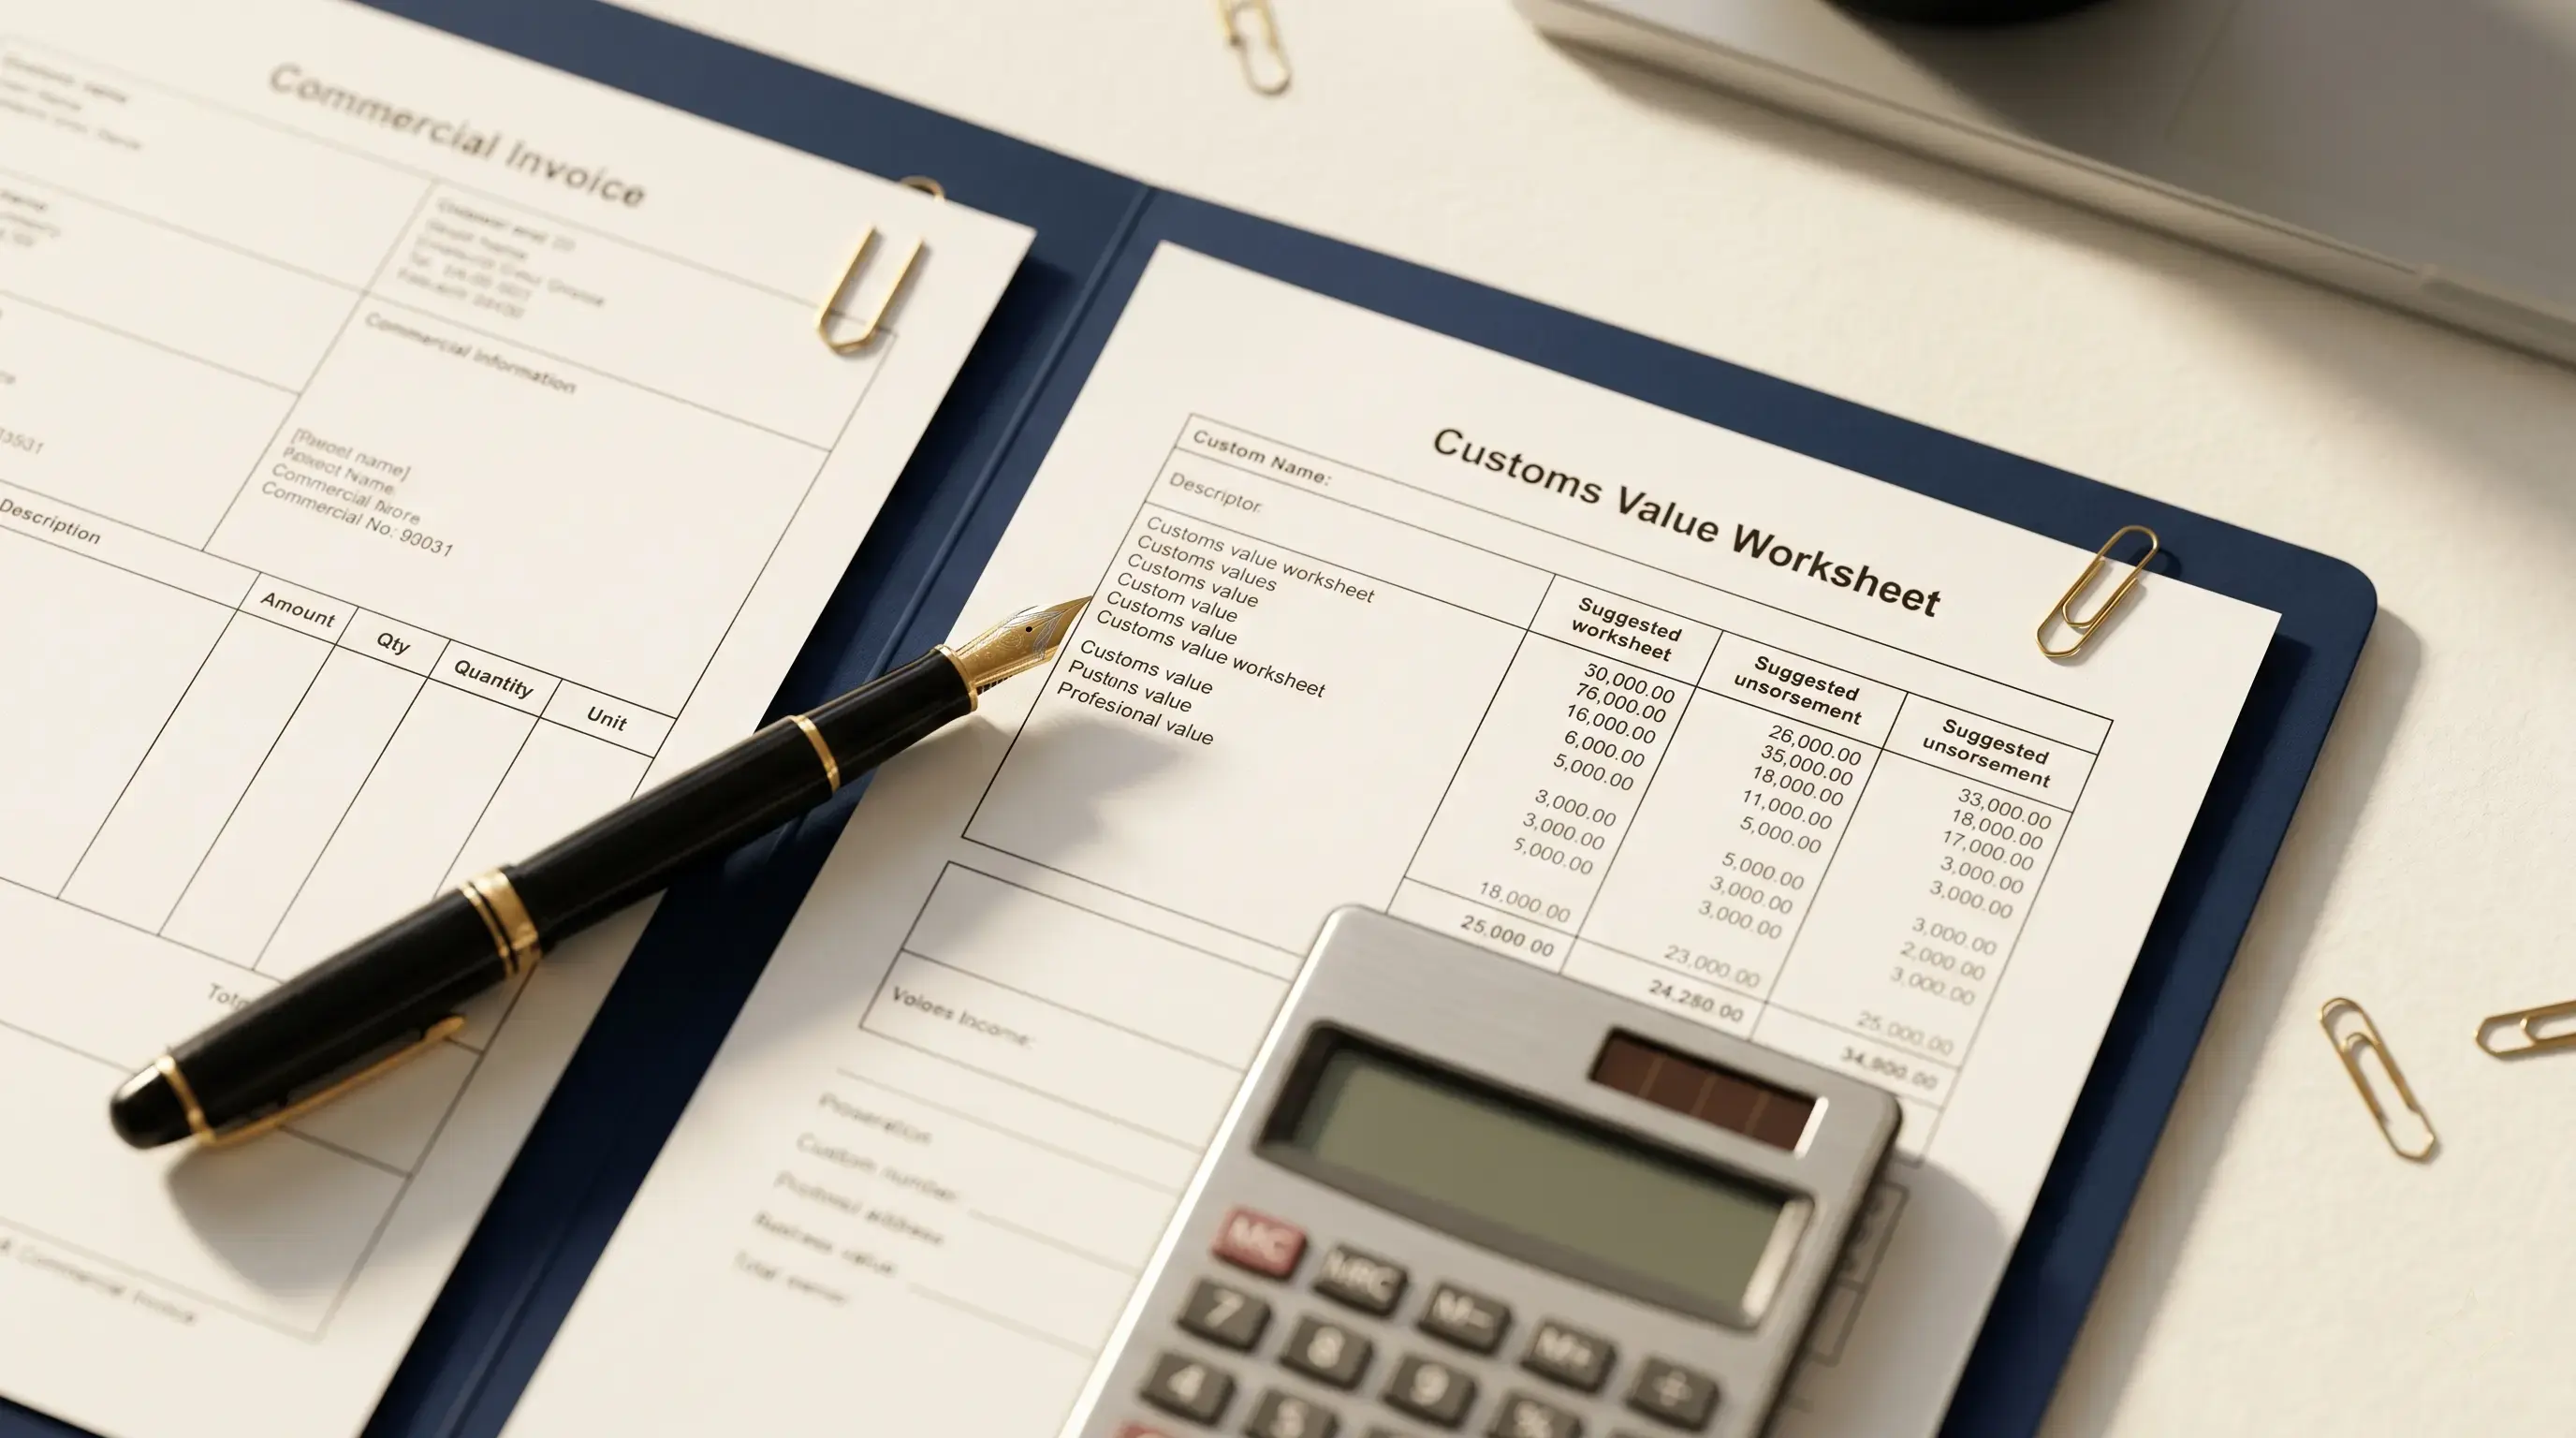
La factura comercial es el documento que menos control tienes y el que más te compromete. La hace tu proveedor, en otro país, con sus formatos. Y la respondes tú.
De ella sale el valor que declaras, la descripción con la que se clasifica tu mercancía, los datos que viajan en el pedimento y, desde el 1 de octubre, la información que alimenta la Manifestación de Valor Electrónica. Una factura mal hecha no es un problema de papeleo: es el origen de la mitad de los errores de pedimento.
Este artículo tiene dos partes: lo que la factura debe traer por regla, y lo que debería traer para que tu operación se sostenga.
Cuándo se exige
La obligación de presentar factura aplica cuando la mercancía tiene un valor comercial superior a 300 dólares. Por debajo de ese monto hay tratamientos simplificados; por encima, la factura es obligatoria.
Hoy no se entrega en papel: sus datos se transmiten electrónicamente como parte del despacho. Pero eso no cambia nada de fondo. La factura tiene que existir, estar completa y estar en tu expediente, porque es lo primero que te van a pedir en cualquier revisión.
Los datos mínimos que exige la regla
Las Reglas Generales de Comercio Exterior fijan el contenido mínimo:
- Lugar y fecha de expedición.
- Número de factura o de identificación del documento.
- Nombre y domicilio del proveedor o vendedor.
- Nombre y domicilio del destinatario de la mercancía.
- Nombre y domicilio del comprador, cuando sea distinto del destinatario.
- Descripción comercial detallada de las mercancías: clase, cantidad de unidades, números de identificación cuando los tengan, y valores unitario y total.
Si los datos de la descripción vienen en un idioma distinto al español, inglés o francés, hay que traducirlos al español.
Parece una lista corta y lo es. El problema nunca está en que falte el lugar o la fecha. Está en el punto 6.
La descripción comercial detallada, que es donde falla todo
“Spare parts”. “Electronic components”. “Accessories”. “Samples”. “Plastic products”.
Esas descripciones son legales en el sentido de que describen algo. Son inútiles en el sentido de que con ellas no se puede clasificar la mercancía. Y si no se puede clasificar con precisión, no se sabe qué arancel paga, qué NOM le aplica ni qué permiso necesita.
Una descripción comercial detallada responde, para cada partida:
- Qué es: nombre técnico, no nombre de catálogo.
- De qué está hecho: material principal y, si importa, composición.
- Para qué sirve: función.
- Cómo viene: presentación, si está armado o desarmado, si es un juego.
- Marca y modelo, si los tiene.
- Números de serie, cuando la mercancía los tenga.
Es exactamente la información que necesita la clasificación arancelaria. Si no viene en la factura, alguien la va a suponer — y la suposición es tuya.
Lo que la ley no pide, pero la aduana necesita
Una factura puede cumplir la regla y aun así dejarte sin forma de defender tu valor. Estos datos no están en la lista mínima, pero hacen la diferencia:
El Incoterm y el lugar. “FOB Shanghai”, “EXW Shenzhen”, “CIF Manzanillo”. Sin él no se sabe qué incluye el precio, y por lo tanto qué hay que sumar para llegar al valor en aduana. Ver Incoterms.
Moneda. Explícita. Un precio sin moneda es una ambigüedad que nadie quiere interpretar en una revisión.
Flete, seguro y otros cargos desglosados, si están incluidos en el precio. Mezclados en un solo total, no se pueden separar después.
Descuentos, en la factura. Un descuento que no aparece en la factura, para efectos de la aduana, no existió. Si pagaste menos que el precio de lista, la factura tiene que decirlo y decir por qué.
Condiciones de pago. Anticipo, crédito, carta de crédito. Se cruzan contra la evidencia de pago, y deben coincidir.
País de origen por partida. Especialmente si el proveedor vende mercancía de varios orígenes, y siempre si piensas aplicar una preferencia arancelaria con certificado de origen.
Unidades coherentes con el packing list. Si la factura dice “20 cajas” y el packing list dice “480 piezas”, alguien tiene que hacer la conversión — y en reconocimiento eso se nota.
Estos puntos pesan más ahora: la iniciativa de reforma aduanera 2027 propone embargar ante cualquier diferencia de valor contra mercancía idéntica o similar. Una factura que explica su precio es tu primera defensa.
Los errores que más vemos
- Importar con la proforma. La proforma es una cotización. El despacho va con la factura comercial definitiva, y las dos no siempre coinciden.
- Precio simbólico en muestras. “No commercial value” no significa valor cero para la aduana: las muestras tienen su propio tratamiento, y un valor de un dólar en mercancía que obviamente cuesta más es una alerta.
- Razón social escrita distinto en factura, CFDI, conocimiento de embarque y pedimento. Para un sistema que cruza datos, son dos empresas distintas.
- Descuento pactado por correo que nunca llegó a la factura.
- Factura que cubre dos embarques sin identificar qué parte va en cada uno.
- Fracción arancelaria puesta por el proveedor y aceptada sin revisar. El proveedor clasifica con la nomenclatura de su país y para su propósito; la clasificación en México es tu responsabilidad.
Si la factura viene mal
Los errores y omisiones en la factura se pueden subsanar mediante una declaración bajo protesta de decir verdad del importador o su agente, pero eso normalmente tiene multa, salvo que la corrección sea espontánea.
La forma más barata de corregir una factura es antes de que el proveedor la emita. La segunda más barata es antes de que salga el embarque. Después, todo cuesta.
La factura no viaja sola
Lo que la aduana revisa no es la factura sino la coherencia del expediente:
factura ↔ packing list ↔ conocimiento de embarque ↔ evidencia de pago ↔ contrato ↔ MVE ↔ pedimento
Un dato que difiere entre dos de esos documentos es una pregunta. Varios datos que difieren son una revisión. La lista completa de lo que debe estar en ese expediente está en documentos para importar a México.
Una lista para mandarle a tu proveedor
La mayoría de los problemas se resuelven con un correo antes del embarque. Esta lista va en inglés porque es el idioma que casi cualquier proveedor maneja; cópiala y pídela como condición de la orden de compra:
Commercial invoice requirements — shipments to Mexico
- Place and date of issue, and invoice number.
- Seller’s full legal name and address.
- Consignee’s full legal name and address, exactly as registered — and buyer’s, if different.
- Detailed description of each line item: technical name, material, function, brand, model, and serial numbers where applicable. No generic terms such as “parts” or “accessories”.
- Quantity and unit of measure per line, consistent with the packing list.
- Unit price and total per line, with the currency stated.
- Incoterm and named place (e.g., FOB Ningbo).
- Freight, insurance and any other charges itemized separately if included in the price.
- Any discount shown on the invoice, with its reason.
- Payment terms.
- Country of origin per line item.
- Final commercial invoice — not a proforma — issued before shipment.
En TradeWay
Revisamos la factura contra el packing list, el embarque y la evidencia de pago antes de que la mercancía salga de origen, y le pedimos al proveedor lo que falte cuando todavía se puede corregir sin multa. Un punto de contacto y una sola factura para toda la operación. Si tu proveedor te manda facturas que siempre generan preguntas en aduana, contáctanos.